Có những gia đình trong cùng một năm chứng kiến người chồng nghỉ hưu và người vợ tạm nghỉ việc để tìm hướng đi mới. Khi đó, tiền lương hằng tháng được thay bằng các khoản chi trả từ bảo hiểm. Bài viết trình bày cách nhận diện từng nguồn thu mới, chia khoản chi theo tháng và sắp xếp dòng tiền trong năm.
1. Nhận diện đặc điểm của từng nguồn thu mới
Tiền lương có ba đặc điểm quen thuộc: đến vào một ngày cố định, có thể tăng theo năm công tác và đi kèm các khoản thưởng. Các chế độ bảo hiểm có đặc điểm khác, vì vậy bước đầu tiên khi lập lại ngân sách là ghi rõ mỗi nguồn thu mới đến khi nào, kéo dài bao lâu và có thay đổi theo thời gian hay không.
Khoản lương hưu của người chồng là nguồn thu ổn định, được chi trả hằng tháng trong suốt thời gian hưởng và được điều chỉnh theo chính sách chung của Nhà nước ở từng thời kỳ. Đây là nguồn có thể dự đoán trước, nhưng thường thấp hơn mức lương lúc còn đi làm, nên gia đình cần biết rõ khoản chênh lệch để điều chỉnh mức chi.
Khoản trợ cấp của người vợ có tính chất khác. Đây là khoản hỗ trợ trong thời gian nhất định, đi kèm nghĩa vụ thông báo tình hình tìm việc theo lịch với trung tâm dịch vụ việc làm. Khoản này có điểm kết thúc rõ ràng, nên không thể dùng làm nền cho các khoản chi kéo dài nhiều năm.
Ngoài hai khoản chính, gia đình có thể có thêm tiền tiết kiệm, khoản trợ cấp một lần khi thôi việc hoặc thu nhập từ cho thuê, làm thêm. Mỗi khoản nên được ghi theo cùng ba tiêu chí trên để tránh việc gộp chung những nguồn có tính chất khác nhau vào một con số.
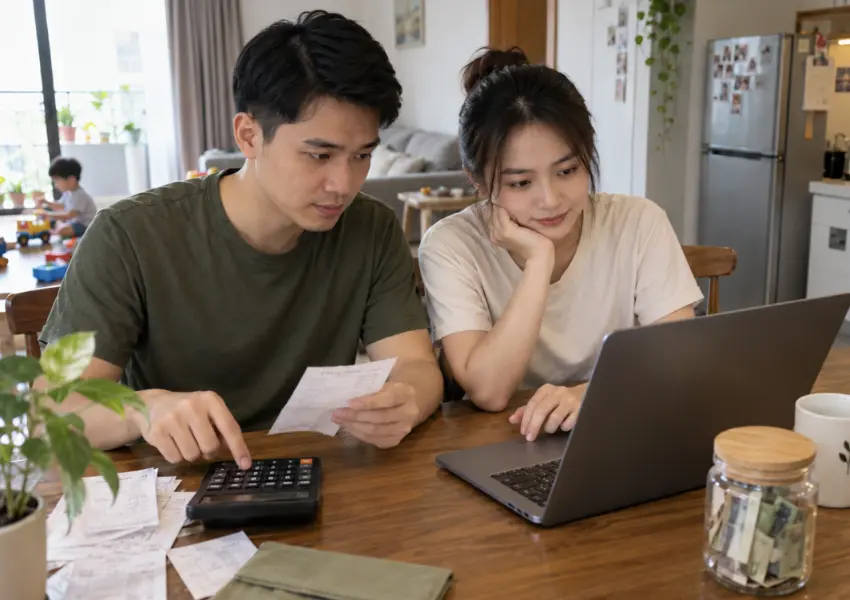
Ghi rõ thời điểm nhận và thời hạn của từng nguồn thu giúp gia đình lập lại ngân sách sát thực tế.
2. Chia khoản chi theo độ ổn định của nguồn thu
Nguyên tắc sắp xếp là ghép khoản chi lâu dài với nguồn thu lâu dài. Những khoản bắt buộc diễn ra hằng tháng như ăn uống, điện nước, thuốc men định kỳ và phí dịch vụ nơi ở nên được đặt vào lương hưu. Nếu lương hưu chưa đủ cho nhóm chi này, gia đình cần xem lại từng khoản để thu gọn ngay từ những tháng đầu.
Khoản trợ cấp thất nghiệp phù hợp với các khoản chi trong giai đoạn chuyển tiếp: chi phí sinh hoạt phần chênh lệch mà lương hưu chưa phủ hết, chi phí học một khóa ngắn hạn để chuyển nghề, chi phí đi lại phỏng vấn. Cách phân bổ này giúp gia đình không phải cắt giảm đột ngột khi giai đoạn hưởng trợ cấp kết thúc.
Để dễ hình dung, gia đình có thể chia ngân sách thành ba ô. Ô thứ nhất là chi thiết yếu, gắn với lương hưu. Ô thứ hai là chi chuyển tiếp, gắn với trợ cấp và tiền tiết kiệm. Ô thứ ba là các khoản linh hoạt như hiếu hỉ, du lịch, mua sắm đồ dùng, chỉ được chi khi hai ô đầu đã đủ.
Khi người vợ tìm được việc mới, ô chi chuyển tiếp được thay bằng tiền lương mới. Nếu thời gian tìm việc kéo dài hơn dự kiến, gia đình đã biết rõ phần nào trong ngân sách cần được bù bằng tiền tiết kiệm và bù trong bao lâu.
3. Sắp xếp dòng tiền trong năm khi ngày nhận các khoản khác nhau
Các nguồn thu mới thường không đến cùng một ngày. Lương hưu có lịch chi trả riêng, trợ cấp có lịch riêng, trong khi các khoản chi như tiền điện, tiền học của cháu hay phí bảo hiểm tự nguyện lại có hạn thanh toán khác. Gia đình nên ghi tất cả lên một lịch tháng để thấy rõ thời điểm tiền vào và tiền ra.
Một cách đơn giản là dùng một tài khoản chung cho chi tiêu gia đình và chuyển vào đó một khoản cố định ngay khi nhận lương hưu hoặc trợ cấp. Các khoản thanh toán định kỳ được đặt lịch trích từ tài khoản này. Phần còn lại của mỗi nguồn thu được giữ ở tài khoản tiết kiệm riêng, tránh việc chi tiêu theo số dư hiện có.
Các khoản chi theo năm như sửa chữa nhà, mua sắm dịp Tết hoặc đóng bảo hiểm y tế cho người thân nên được chia đều theo tháng và để riêng từ đầu năm. Với gia đình mà thu nhập đã giảm so với trước, việc chia nhỏ này giúp những tháng có khoản chi lớn không làm đảo lộn ngân sách.
Sau khoảng ba đến sáu tháng, gia đình nên rà lại ngân sách dựa trên số liệu thực tế. Những khoản ước tính quá cao hoặc quá thấp được điều chỉnh, và kế hoạch cho giai đoạn sau khi người vợ đi làm trở lại cũng được chuẩn bị từ sớm.